「いつものブランド」は、いくら安くなれば手放されるのか。2026年10月1日、米国でその価格の分岐点を示す調査結果が公開された。答えは「20%」だ。20%安くなるなら、米国の成人の63%が「ブランド選びをAIに任せてもいい(または検討する)」と答えている。同じ日には、AIエージェントが商品を選ぶアルゴリズムを分析したレポートと、AI経由で買い物をする人の93%が購入前に自分で裏を取っているという調査結果も発表された。3つのデータから見えてくるのは、ブランドが消えていく未来ではない。ブランドが真に価値を発揮すべき場所が、従来とは異なる領域へとシフトしていく未来である。
ニュース概要:AIエージェントが「新しい門番」になった
1. AIは、見に行く「店」でしか商品を選ばない(Digiday)
Digidayは10月1日、AIショッピングアシスタントがどのように商品を推薦しているかを、複数の調査データをもとに整理した。Jellyfishが米国・英国・オーストラリア・シンガポールの8カテゴリで推薦結果を追跡したところ、Alexa for Shoppingにおもちゃについて尋ねた場合、177ブランドが表示されたが、そのほぼすべてがAmazon直営ストアの商品だった。同じ質問に対して、ChatGPTは24、GoogleのAI Modeは37の小売サイトを推薦している。つまり、AIに見つけてもらえるかどうかは、そのアシスタントが参照するプラットフォームに商品が出品されているかどうかで決まる。どこで売れるかは、買い物客が起点としてどのアシスタントを開いたかによって左右されるのだ。
- Copilotは小売サイトの比重が高い:Tinuitiの分析では、7月のCopilotの引用のうち34%を上位100の小売サイトが占めた。GoogleのAI Modeの3倍超、ChatGPTの8倍超である。RedditがCopilotのクローラーをブロックしていることが一因とされる。
- CMOの59%がAI検索向けの最適化を実施:電通クリエイティブが14市場1,950人の上級マーケターを対象に実施した調査では、59%がAI検索向けにコンテンツとSEOを最適化しており、約半数がエージェント型コマースに投資している。
- AI経由の訪問者は1訪問あたりの売上が高い:Adobeによると、7月のAI経由の買い物客は、それ以外の流入より訪問1回あたり53%多い売上をもたらした。1年前は状況が逆で、非AIの訪問のほうが128%高い価値を生んでいた。
- MetaのMuseが急速に普及:HUMAN Securityは9月22日からMuseのトラフィック計測を開始し、2日足らずで560万件のリクエストを記録した。ChatGPTは同じ規模に達するまで11か月を要している。Museはすでに同社が観測するAIエージェントのリクエストの平均72%を占め、その84%が商品ページや検索ページ向けだ。他のエージェントと比べ、決済画面まで到達する確率も25%高いという。
2. 「選別」は任せても、「財布の紐」は渡さない(Spreedly調査)
決済インフラ企業のSpreedlyがTalker Researchに委託し、米国の成人2,000人を対象に行った調査である。20%安くなるならAIにブランド選びを任せる(または検討する)と答えた人は63%に達した。Z世代の34%、ミレニアル世代の30%は、AIが最安で最適な商品を見つけ続けるならブランドへのこだわりを捨てると答えている。商品を調べるときに最も信頼する情報源も世代間で二極化しており、全体ではGoogle検索が25%で首位だが、Z世代では31%がChatGPTを挙げ、Google検索の12%を大きく上回った。
ただし、決済が絡むと態度は一変する。自身の承認なしでAIに支払いを任せられないという人は64%、AIに決済情報を渡さないという人は58%にのぼった。障壁として最も多く挙がったのは詐欺への不安(52%)で、AI企業への不信(45%)、意図しない使いすぎへの不安(40%)が続く。
選択権はエージェントに渡しても、決済の主導権は渡さない。(Spreedly CEO ジャスティン・ベンソン氏の発言を要約)
3. AIで買い物をした人の93%は、購入前に自分で「裏付け」を取る(Attentive調査)
同じ日、Attentiveは米国の消費者3,000人超を対象にした「2026 State of AI in Retail」を公開した。過去3か月にAIチャットボットを買い物に使った人は68%で、そのうち62%がAIの影響で普段とは違う商品やブランドを買った経験がある。一方で、93%は購入前にAIの外で情報を確かめていた。確認先はレビュー(37%)、他店との価格比較(36%)、詳細な商品情報(33%)である。購入場所の希望としては、60%が「商品を扱っているブランドの公式サイトやアプリ」を選び、「チャットボット内で完結させたい」は17%にとどまった。
Spike Analysis:ブランドは「選ばれる理由」から「確かめられる理由」へ
ブランドへの愛着に、初めて値段がついた
マーケティングの世界では長年、ブランドへの愛着は定量化できないものとして扱われてきた。今回のSpreedly調査は、その愛着に「20%」という明確な値札を付けてしまったと言える。ここで重要なのは、63%という数字の大きさよりも、問いの立て方である。「20%安くなるなら任せるか」と聞かれて「任せる」と答える人にとって、そのブランドは価格差だけで代替可能な存在にすぎない。
見方を変えると、この調査は各ブランドに次のような問いを突きつけている。自社のブランドは、20%の値引きに打ち勝つだけの本質的な価値を持っているのか。習慣や惰性で買われているだけのブランドは、AIエージェントにとっては真っ先に置き換えやすい候補の一つにすぎない。エージェントは惰性で同じものを選び続けたりせず、毎回、ゼロベースで条件を比べ直す。人間の「なんとなくいつもの」という無意識の購買が、AIが入ることで「毎回のシビアな比較」に変わるのだ。ブランドにとって最大の武器だった「消費者の習慣性」が、ここで失われる。
新しい概念:「委任耐性(Delegation Resilience)」
Branding Spikeはここで新しい指標を提案したい。委任耐性(Delegation Resilience)である。消費者が商品選びをAIに任せたあとも、そのブランドが選ばれ続け、あるいは消費者自身が名前を指定して指名買いへと引き戻す力を指す。
委任耐性が高いブランドには、次の3つの特徴があると考える。
- 指名検索される:「洗剤を安く」ではなく「◯◯の洗剤を」と、消費者がエージェントへの指示の中にブランド名を入れてくれる状態だ。AIが比較を始める前に、選択肢が絞られている。
- スペック比較を超越した情緒的価値がある:価格や成分といった比較しやすい項目ではなく、ブランドストーリー、作り手の思想、五感に訴えかける体験価値など、エージェントがアルゴリズムで処理しにくい価値を持っていること。
- 検証フェーズで納得感を提供できる:AIが推薦したあと、ユーザーがレビューや公式サイトで確認した際に「これなら間違いない」と確信を持てること。
当メディアがこれまで論じてきたエージェント忠誠格差(Agent Loyalty Gap)、すなわちプラットフォーム側のAIエージェントが必ずしも特定ブランドの利益のために動いてくれないという構造的課題に対して、ブランド側が取りうる対抗策こそが、この委任耐性である。
「93%の確認行動」にこそ、ブランドが立ち戻るべき場所がある
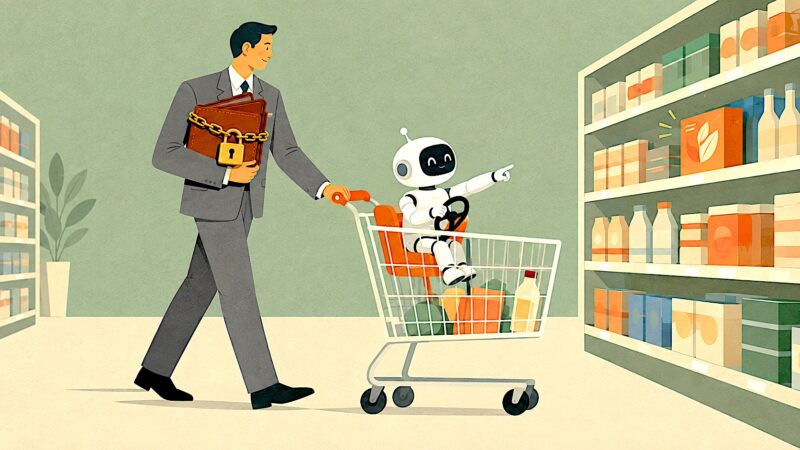
3つの調査を俯瞰すると、一見矛盾したデータが浮かび上がる。63%が選択をAIに任せてもいいと言い、62%がAIの影響で普段と違うブランドを購入している。それにもかかわらず、93%は自分で裏を取り、60%はブランドの公式サイトで購入したいと考えている。このギャップこそが、本稿で最も重要な論点だ。
消費者は、AIに絞り込んでもらうことと、AIの選択に納得することを明確に切り離して捉えている。AIは候補を絞る。けれども最後の「これに決める」という意思決定は、人間がレビューを読み、商品写真を見つめ、ブランドの哲学や言葉に触れた瞬間に下される。AIがスクリーニングを行っても、最終判断を下すのは人間の感性なのだ。
ブランドの役割は、ここで劇的な転換を迎える。かつては「最初に思い出してもらう存在」だった。これからは「AIの推薦を確かめに来たユーザーを、確実に腹落ちさせる存在」になる。公式ブランドサイト、ユーザーレビュー、情緒的な商品説明、パッケージデザイン。これまでコンバージョンの最終ステップと見なされていたタッチポイントが、AIの時代には「信頼の防衛線」として最重要の役割を担うことになる。
「棚獲り」の争いと「感性」の争いの分離
Digidayのデータが浮き彫りにしたのは、AI時代における「棚」の多層構造だ。Alexaに尋ねればAmazonの棚、Copilotに尋ねれば小売サイトの棚、ChatGPTに尋ねればより分散化されたウェブ全体の棚が立ち現れる。ブランドは、どのアシスタントのインデックスに乗るかという流通・技術面の争いと、棚に並んだあとに人間に納得してもらうという感性の争いを、同時に勝ち抜かなければならない。
前者は商品データの構造化やリテールメディアとの関係で決まる、技術と流通戦略の領域だ。後者は世界観、トーン&マナー、デザインで決まる、クリエイティブの領域である。この2つを単一の部署で統括しようとすれば、戦略は確実に形骸化する。AI時代のブランド組織には、「機械に正しく読ませる仕組み」と「人の心を揺さぶる仕事」を明確に分けて設計する複眼的なアプローチが欠かせない。
Museが切り拓くのは、ブランドの世界観が培われてきた場所
特筆すべきは、MetaのMuseが持つ意味である。Museの最大の強みは、Facebook、Instagram、Messenger、WhatsAppという比類なき流通網にあるとDigidayは指摘している。とりわけInstagramは、多くのブランドが莫大な時間をかけてビジュアルアイデンティティと世界観を築き上げてきた場所だ。そこにエージェントが直接介在し、決済画面までシームレスに進む動線が完成しつつある。
これは極めて皮肉な構図である。ブランドが時間をかけ、丹精込めて積み上げてきた場所で、AIがスペックと価格重視の最短ルートで購買を完結させてしまうリスクを孕んでいる。しかし裏を返せば、世界観に魅了されてInstagramを見ている人が、そのままエージェントに「このムードに合うアイテムを探して」と自然言語でオーダーする未来でもある。その瞬間、感性そのものが検索パラメーターへと昇華する。世界観そのものが、エージェントへのプロンプトになるのだ。言葉にできるほど研ぎ澄まされた独自の美意識を持つブランドだけが、そのプロンプトに固有名称として名前を残せる。
結論:AIへの「委任」を恐れるな
AIに選択を委ねる消費者が増えることを、ブランドが恐れる必要はない。真に恐るべきは、選択を任されたときに「あっさり代替されてしまう程度の独自性」しか持っていないことだ。20%という数字は脅しではなく、自社のブランドが価格競争を超えた本質的価値をどれだけ持っているかを測るための、極めて健全な物差しとして受け止めるべきだろう。
日本市場への示唆
1.「どの棚に並ぶか」の争いは、国内でさらに先鋭化するリスク
日本のEC市場は、Amazon、楽天市場、Yahoo!ショッピングといった巨大プラットフォームへの依存度が極めて高い。AIアシスタントが特定のモールの商品データベースのみをクロールするようになれば、モール非出店のブランドはAIのレコメンド対象から完全に締め出されかねない。自社EC単独でブランディングを推し進めてきたD2Cブランドこそ、各AIエージェントがどのデータソースを参照しているのかを早期に見極め、チャネル戦略を再構築する必要がある。
2. レビュー文化の成熟は、日本発ブランドの強力な追い風になる
購入前に第三者の評価や口コミを徹底的に検証する行動様式は、日本の消費者に深く根付いている。Attentive調査が示した「93%が自ら裏を取る」という傾向は、国内市場においてさらに色濃く反映されるはずだ。AIの推薦を受けた消費者が最終確認のために訪れる場所、すなわち商品レビュー、公式サイトの説明、開発者のインタビュー記事などを充実させることが、AI時代における最重要のブランド投資となる。
3.「おまかせ」文化と強固なセキュリティ意識の共存
日本には古くから「おまかせ」でプロに選択を委ねる消費文化がある一方、オンライン決済や個人情報の取り扱いに対しては極めて慎重だ。「選択のレコメンドは歓迎するが、決済の承認権限は自ら保持する」という米国のインサイトは、日本市場でもそっくりそのまま当てはまると考えられる。日本のブランドにとって大切なのは、AIに選ばれた後、ユーザーが一切の不安を感じずに最終決済を完了できる、堅牢でフリクションのない自社決済環境の整備である。
4. 日本企業が今すぐ点検すべき3つのチェックリスト
- 指名買いのプロンプトを獲得できているか:消費者がAIに指示を出す際、カテゴリ名だけでなく、自社のブランド名が具体的なキーワードとして組み込まれているか。
- 検証フェーズで期待を裏切らない設計になっているか:AIの推薦をきっかけに公式サイトやレビューを訪れた見込み客に対し、瞬時に納得感と信頼感を与えられる情報・デザインが整備されているか。
- ブランドの世界観が言語化・構造化されているか:自社が標榜する美意識やフィロソフィーが、AIに対する検索指示やコンテキストとして機能するレベルまで、明確な言葉で定義されているか。
